A viagem que fica pro ano que vem
Todo começo de ano tem a promessa. E todo ano ela perde para a urgência do mês.
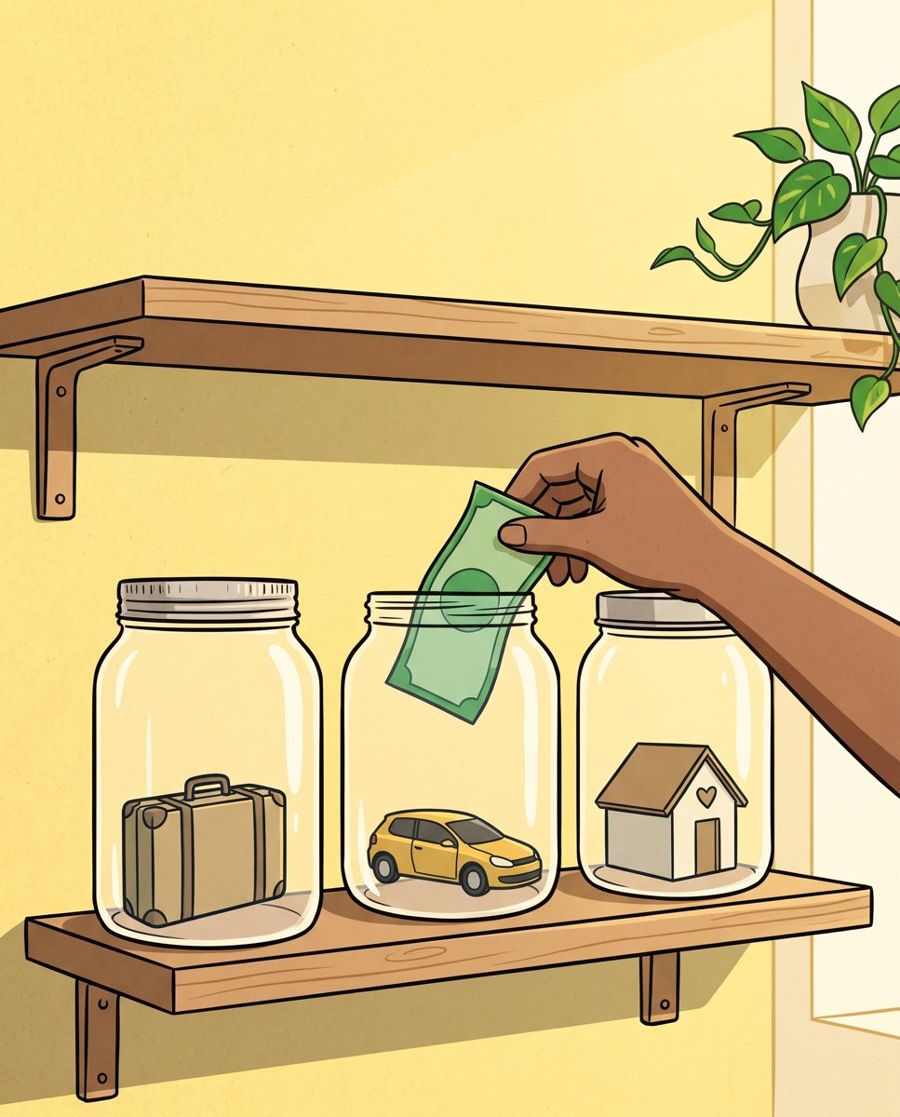
Um método simples para dar nome, prazo e lugar a cada real que você consegue separar. E o básico de investir que ninguém explica antes de oferecer "o investimento".
Quero o guia · R$ 14,90Black Friday: de R$ 34,90 por R$ 14,90 até 30/11
Acesso assim que o pagamento é aprovado · 7 dias de garantia · conteúdo educativo
Todo começo de ano tem a promessa. E todo ano ela perde para a urgência do mês.
A loja mostra a parcela. Quase ninguém mostra o total.
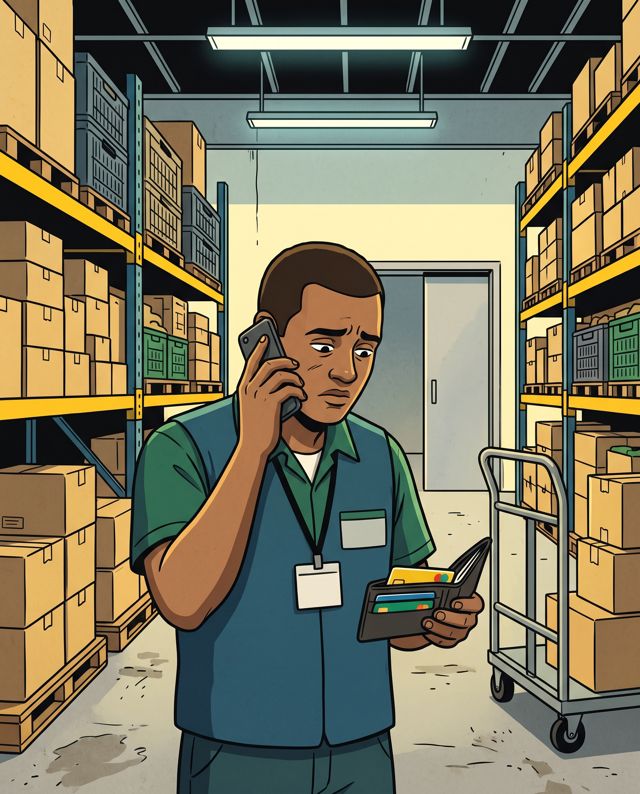
A mãe liga, o remédio é urgente, e a ajuda vira fatura no mês seguinte.
Quem nunca consegue juntar costuma achar que o problema é só ganhar pouco. Às vezes é. Mas tem gente que ganha o dobro e vive igual, porque o aumento chega e, sem destino, some do mesmo jeito.
É como uma conversa no celular: você diz o que quer (uma viagem, o carro, ajudar a família, a reserva ou se aposentar) e responde duas ou três perguntas. Cada objetivo tem a sua conta: a viagem pergunta quanto custa e para quando; a aposentadoria pergunta a sua idade e quanto você quer por mês.
As contas com juro usam taxas hipotéticas, que você pode trocar no fim. São exemplos para mostrar o caminho, não promessa de rendimento.
Exemplo com juros hipotéticos de 1,8% ao mês no financiamento e rendimento hipotético de 1,0% ao mês na aplicação, sem seguros, tarifas e impostos. Não é promessa de rendimento: o guia ensina a refazer com os números da sua proposta.
O ponto não é "nunca financiar". Às vezes o carro é ferramenta de trabalho e não dá para esperar. O ponto é saber quanto custa esperar e quanto custa não esperar, e escolher olhando os dois números.
46 páginas para ler no celular, com uma ilustração abrindo cada capítulo.
Dívida cara primeiro, reserva depois. Como levantar, negociar e montar o primeiro mês de reserva.
O preço de verdade da viagem, item por item, quanto separar por mês e como voltar sem fatura.
Financiar contra juntar, com a conta feita, o que o carro custa depois da compra e o que é o consórcio.
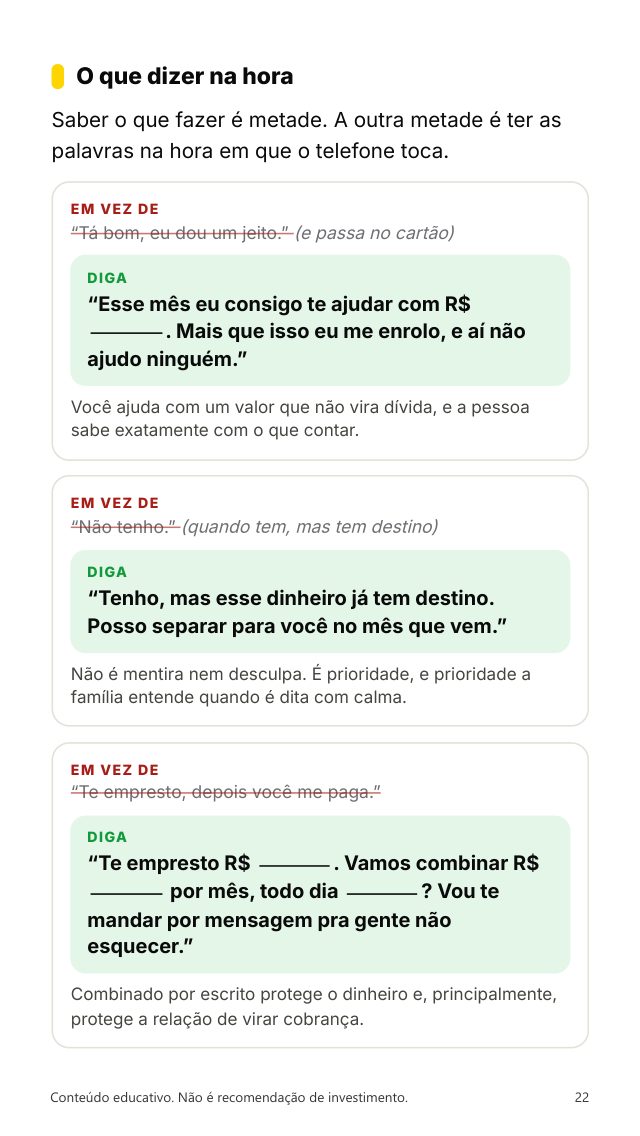
Um valor fixo por mês, emprestar ou dar, e as frases prontas para dizer sim, não e "assim eu consigo".
Liquidez, risco, prazo, garantia e juros compostos, explicados sem palavrão e sem indicar ativo.
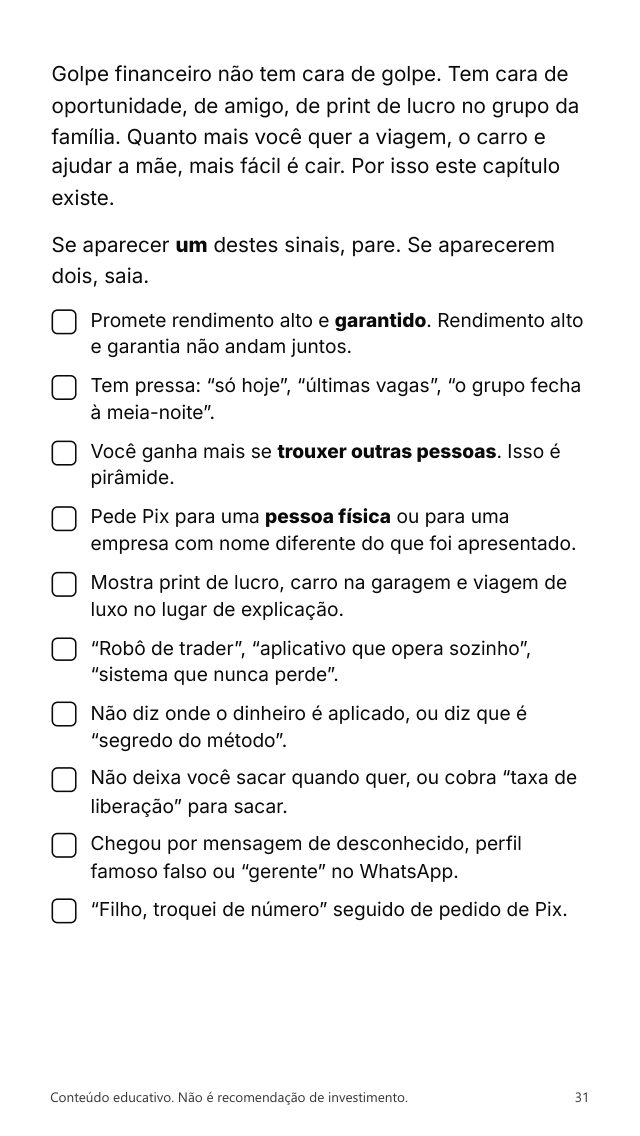
Os 10 sinais de golpe e pirâmide para conferir antes de qualquer Pix.
Uma tarefa por dia, nenhuma leva mais de meia hora, e os quatro cofres para preencher.
O cartão de crédito tem fama de vilão. Usado com o método, ele devolve um pouco de tudo o que você já ia gastar. Este módulo extra mostra como, e onde estão as pegadinhas:
Vem junto com o guia, sem custo a mais. Não indica banco nem cartão: ensina a fazer a conta do seu.
Não é promessa de ficar rico. Não tem "renda extra", não tem "dobre seu dinheiro". É organização, conta feita e o mínimo de conhecimento para não cair em cilada.
Não é dica de ação nem de corretora. O guia explica liquidez, risco, prazo e garantia para você entender as opções e perguntar certo. Quem escolhe é você.
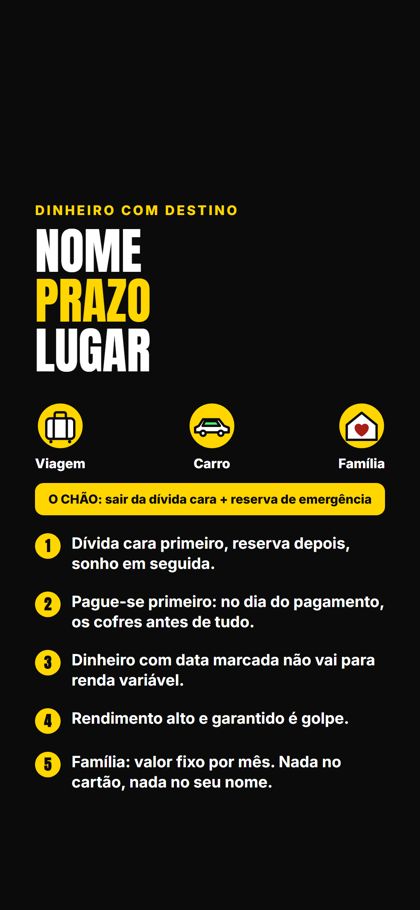
Não é planilha de 40 abas. São três cofres, um chão embaixo deles e uma tarefa por dia na primeira semana.
7 dias de garantia. Se não for para você, peça o reembolso dentro do prazo, sem precisar explicar.
É um PDF. O acesso é liberado assim que o pagamento é aprovado, e você abre no celular ou no computador.
O método não depende do tamanho do salário: começa com o que você conseguir separar, mesmo que seja pouco. O que muda com o valor é o prazo de cada cofre.
Não. Ele explica as ideias que você precisa para escolher (liquidez, risco, prazo, garantia, juros compostos) e não indica ação, banco, corretora nem produto. É conteúdo educativo.
Serve, e o guia começa por elas: o primeiro capítulo é sair da dívida cara e montar a reserva, antes de qualquer cofre.
Não. O guia tem as tabelas e os campos para preencher, direto no celular ou no papel.
Você tem 7 dias para pedir o reembolso.